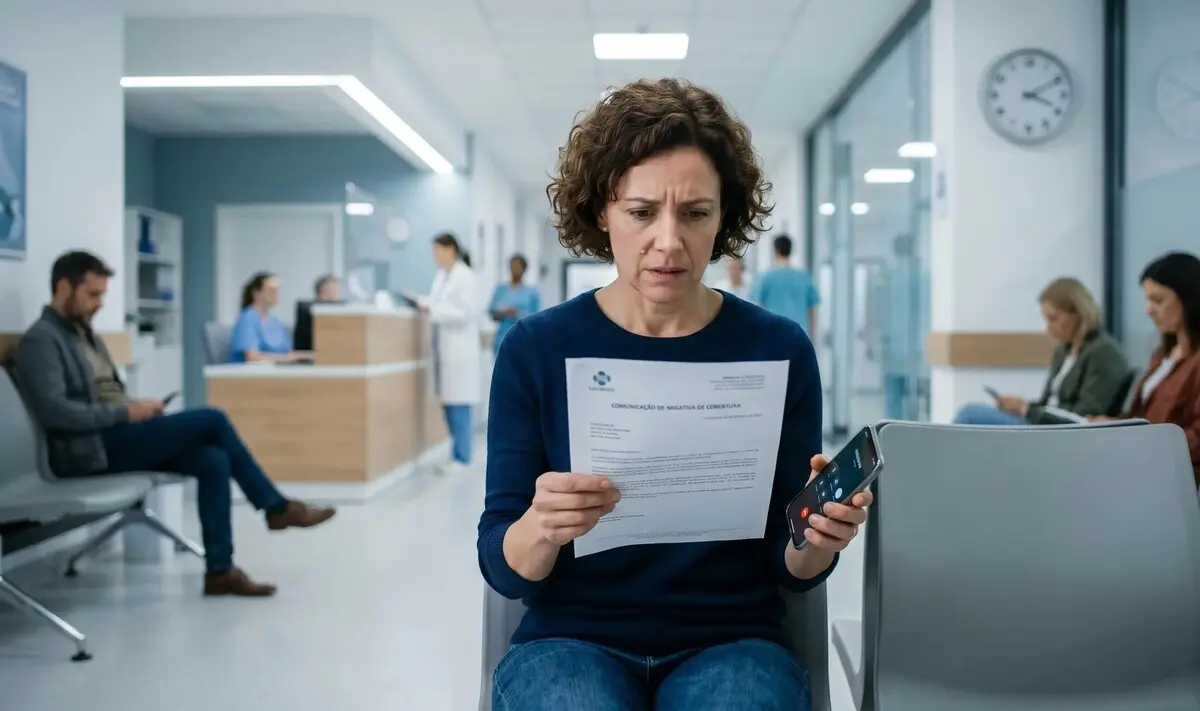
Passar por um procedimento médico, cirurgia ou internação de urgência já é uma experiência delicada por si só. Quando a alta finalmente chega, o paciente e seus familiares esperam apenas um momento de descanso e recuperação. No entanto, muitas pessoas são surpreendidas semanas ou meses depois por um sobressalto: uma cobrança direta emitida pelo hospital exigindo o pagamento de milhares de reais porque o plano de saúde negou ou recusou o repasse dos valores.
Essa situação gera um sentimento imediato de angústia e pânico. Afinal, a promessa de contratar um convênio médico é justamente a de ter tranquilidade financeira em momentos de fragilidade física.
Se você ou algum familiar está vivenciando esse impasse e se perguntando “de quem é essa conta?”, saiba que você não está sozinho e a legislação de defesa do consumidor protege o paciente contra esse tipo de cobrança indevida.
Neste artigo, explicamos como funciona essa relação contratual, o que a Justiça estabelece sobre o tema e os passos práticos para afastar a cobrança e resguardar seus direitos.
1. A Relação Triangular: Por Que o Hospital Cobra o Paciente?
Para compreender a origem do problema, é preciso entender que existem duas relações contratuais distintas acontecendo ao mesmo tempo:
- Contrato de Prestação de Serviços de Saúde: Firmado entre o consumidor (paciente) e o hospital/médico.
- Contrato de Plano de Saúde: Firmado entre o consumidor e a operadora do convênio médicos.
Quando um paciente é atendido em um hospital credenciado ou em uma situação de urgência/emergência, pressupõe-se que a operadora de saúde arcará com as despesas assistenciais necessárias para a sua recuperação.
Contudo, por divergências administrativas — tais como glosas de faturas, alegação de falta de autorização prévia, recusa de materiais específicos ou estouro de tabelas —, o hospital não recebe a verba da operadora. Em vez de resolver o impasse diretamente com a prestadora do plano, a instituição médica opta pelo caminho mais fácil e agressivo: enviar a fatura diretamente para o paciente.
Do ponto de vista jurídico, esse repasse do risco da atividade econômica ao consumidor vulnerável é considerado abusivo, violando os princípios da boa-fé objetiva e do Código de Defesa do Consumidor.
2. Termos de Responsabilidade Assinados na Entrada e Vedação à Caução
Uma das maiores dúvidas dos pacientes envolve os documentos assinados no momento do atendimento hospitalar. Ao dar entrada em uma pronto-socorro ou internação, é comum que a recepção solicite a assinatura de um “Termo de Responsabilidade Financeira” ou caução.
É fundamental esclarecer dois pontos cruciais sobre esses documentos:
Exigência de Caução em Urgência É Crime
A legislação brasileira (Resolução Normativa da ANS e o Código Penal no art. 135-A) proíbe rigorosamente a exigência de qualquer garantia financeira, cheque-caução ou nota promissória para a realização de atendimentos médicos de urgência e emergência. Se o hospital condicionar o atendimento vital a essa garantia, comete conduta ilegal.
O Almoço Não Pode Virar uma “Armadilha”
Ainda que o paciente ou um familiar tenha assinado um termo genérico de responsabilidade ao dar entrada no hospital, esse documento não dá ao hospital o direito automático de cobrar valores decorrentes de negativas arbitrárias do plano de saúde. O consumidor não pode ser compelido a arcar com custos cuja cobertura cabia exclusivamente ao convênio médico contratado.
3. De Quem É a Responsabilidade de Pagar a Conta?
A jurisprudência brasileira e a doutrina especializada em Direito Médico e da Saúde estabelecem que a obrigação primordial pelo pagamento do atendimento prestado na rede credenciada é da operadora de plano de saúde.
Se a requerida (operadora) autorizou a internação ou se o procedimento era de emergência indiscutível, ela não pode se esquivar do pagamento alegando burocracias internas. Se houver recusa injustificada da operadora, cabe ao hospital buscar a cobrança judicial ou extrajudicial diretamente contra a empresa de saúde — e não sufocar o paciente que agiu de boa-fé.
4. O Que Fazer se o Hospital Ajuizar uma Ação de Cobrança?
Se o hospital já tiver enviado notificações extrajudiciais, negativado seu nome nos órgãos de proteção ao crédito (SPC/Serasa) ou ajuizado uma ação de cobrança, é indispensável agir rapidamente:
- Não Assine Acordos sob Pressão: Evite confessar dívidas ou assinar parcelamentos sem a orientação de um advogado especialista em Direito à Saúde.
- Exija o Prontuário e as Negativas por Escrito: Reúna toda a documentação da internação, o relatório médico, a cópia do termo assinado e a carta de negativa expedida pelo plano de saúde.
- Chame a Operadora ao Processo: Em âmbito judicial, quando o paciente figura como réu em uma ação promovida pelo hospital, a defesa técnica fará o chamado jurídico para que a requerida (operadora) integre a lide. Dessa forma, demonstra-se que o autor do pagamento legítimo deve ser o plano de saúde, requerendo o afastamento imediato das cobranças contra o consumidor e a condenação da operadora ao pagamento integral do débito.
Dúvidas Frequentes
O hospital pode negativar meu nome por recusa do plano de saúde?
Se o atendimento ocorreu por convênio ou em situação de urgência e a negativa do plano foi indevida, a negativação do nome do paciente pode ser considerada ilegal, gerando inclusive o direito a pedido de desinscrição urgente e reparação por danos morais.
O que fazer se o plano alega que o médico usou material “não autorizado”?
Se o material ou insumo foi prescrito pelo médico assistente como indispensável ao sucesso da cirurgia ou tratamento, o plano de saúde não pode recusar o custeio sob alegação de ausência de cobertura, conforme entendimento pacificado pelos tribunais.
Conclusão e Orientação
Nenhum paciente deve ser penalizado financeiramente por falhas na comunicação ou disputas comerciais entre hospitais e planos de saúde. O acesso à saúde e a tranquilidade no momento do restabelecimento são direitos protegidos pela legislação brasileira.
Se você recebeu uma cobrança hospitalar indevida ou está enfrentando ameaças de negativação e processos por débitos do convênio médico, procure a orientação de profissionais qualificados para analisar seu contrato e defender sua integridade financeira.